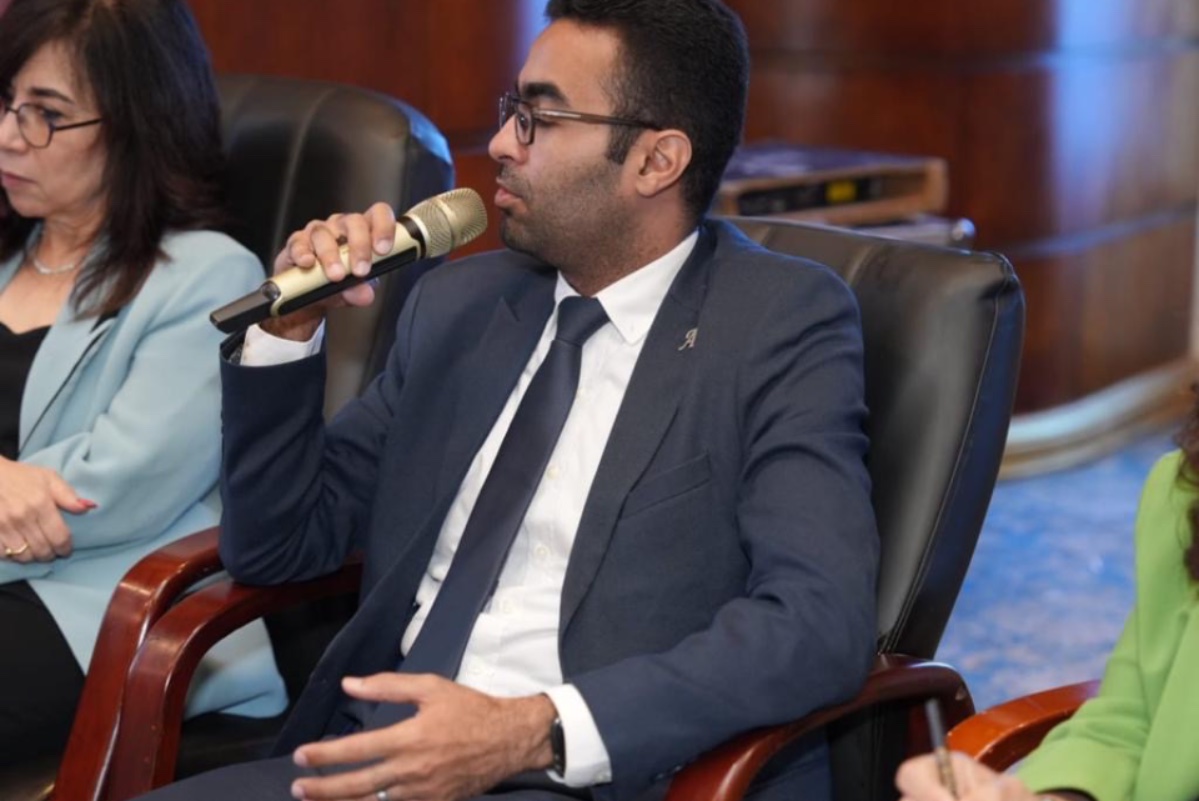
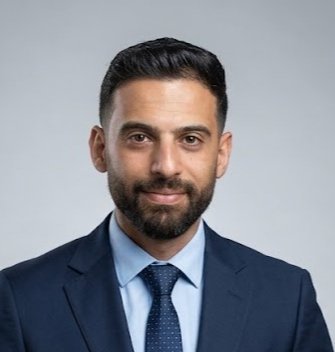
أكد الدكتور باهر عبدالعزيز، خبير التمويل والاستثمار، أن ارتفاع الأسعار وتزايد أعباء المعيشة يمثلان تحديًا متزايدًا أمام قدرة عملاء التمويل متناهي الصغر على الوفاء بالتزاماتهم، مشيرًا إلى أهمية الاعتماد على أدوات أكثر دقة لقياس قدرة العملاء على السداد، وفي مقدمتها اختبارات الضغط التي تحاكي تأثير ارتفاع التكاليف أو تراجع المبيعات على التدفقات النقدية.
عبد العزيز ثبات قيمة القسط لا يعني بالضرورة ثبات قدرة العميل على السداد
وأوضح عبدالعزيز أن ثبات قيمة القسط لا يعني بالضرورة ثبات قدرة العميل على السداد، إذ إن ارتفاع تكلفة البضائع والخامات والنقل، إلى جانب زيادة نفقات الغذاء والسكن والخدمات، قد يؤدي إلى تقلص النقد المتاح للوفاء بالأقساط، خاصة في الحالات التي تعتمد فيها الأسرة بشكل مباشر على دخل المشروع الصغير.
وقال إن تقييم العميل عند منح التمويل يجب ألا يقتصر على قدرته الحالية على السداد، وإنما يمتد إلى اختبار مدى صمود هذه القدرة أمام التغيرات الاقتصادية المحتملة طوال فترة التمويل، بما يحقق مفهوم التمويل المسؤول ويحد من مخاطر التعثر.
وأشار خبير التمويل والاستثمار إلى أن ارتفاع المبيعات بالقيمة النقدية نتيجة زيادة الأسعار لا يعكس بالضرورة تحسنًا حقيقيًا في الوضع المالي للمشروع، فقد تتراجع الكميات المباعة أو تضيق هوامش الربح في الوقت الذي يحتاج فيه صاحب المشروع إلى سيولة أكبر لشراء الكميات نفسها من المخزون.
وأضاف أن المعيار الأهم يجب أن يكون حجم النقد المتبقي بعد تغطية تكاليف التشغيل واحتياجات الأسرة الأساسية والالتزامات القائمة، وليس مجرد ارتفاع الإيرادات أو زيادة حجم التمويل.
ولفت إلى ان اختلاف قدرة الأنشطة الاقتصادية على تمرير ارتفاع التكاليف إلى المستهلكين، موضحًا أن بعض المشروعات يمكنها تعديل أسعارها، بينما تواجه مشروعات أخرى عملاء محدودي الدخل لا يستطيعون تحمل زيادات إضافية، الأمر الذي قد يؤدي إلى تراجع الطلب والإيرادات والأرباح في الوقت نفسه.
وشدد عبدالعزيز على أن التمويل المسؤول يقوم على منح العميل مبلغًا ومنتجًا وجدول سداد يتناسب مع احتياجاته وقدرته الواقعية، مع وضوح التكلفة والشروط وعدم تحميله التزامات تتجاوز طاقته.
وأكد ضرورة تقييم إجمالي أعباء العميل، بما في ذلك التمويلات الأخرى وفق المعلومات المتاحة ووسائل التحقق المناسبة، إلى جانب مراعاة النفقات الأساسية للأسرة، موضحًا أن أرباح المشروع لا يمكن اعتبارها بالكامل متاحة لسداد الأقساط إذا كانت تمثل أيضًا المصدر الرئيسي لمعيشة الأسرة.
وأشار إلى أن انتظام العميل في السداد سابقًا يمثل مؤشرًا مهمًا، لكنه لا يكفي وحده لتقييم سلامة التمويل، إذ يجب معرفة مصدر الأموال المستخدمة في السداد، والتمييز بين السداد من فائض النشاط والسداد من خلال الاقتراض الجديد أو بيع أصول منتجة.
وأوضح خبير التمويل والاستثمار أن اختبارات الضغط تسمح للمؤسسات بالانتقال من تقييم الوضع الحالي إلى قياس قدرة العميل على التعامل مع سيناريوهات اقتصادية أكثر صعوبة، مثل ارتفاع تكلفة الخامات أو انخفاض المبيعات أو زيادة نفقات الأسرة أو تأخر التحصيل.
وضرب عبدالعزيز مثالًا افتراضيًا لتوضيح أهمية هذه الاختبارات، قائلًا إنه إذا بلغ النقد المتاح للعميل شهريًا بعد مصروفات المشروع واحتياجات الأسرة، وقبل سداد القسط، نحو 4 آلاف جنيه، بينما تبلغ قيمة القسط 3 آلاف جنيه، فإن هامش الأمان يبلغ ألف جنيه.
وأضاف أنه في حال أدى أحد سيناريوهات الضغط إلى خفض النقد المتاح إلى 2500 جنيه، فإن العميل سيواجه عجزًا قدره 500 جنيه عن تغطية القسط.
وأكد أن هذا المثال لا يمثل نسبة معيارية لمنح التمويل، وإنما يوضح أهمية اختبار قدرة العميل على الاستمرار في السداد عند تعرض نشاطه لضغوط محدودة، مشيرًا إلى أن شدة السيناريوهات وحدود قبول المخاطر يجب أن تتحدد وفق طبيعة النشاط وبيانات المؤسسة وخبرتها الفعلية.
وأشار عبدالعزيز إلى أن القيمة الحقيقية لاختبارات الضغط تظهر عندما تتحول نتائجها إلى قرارات عملية، موضحًا أنه في حال كشفت الاختبارات عن هشاشة قدرة العميل على السداد، يمكن للمؤسسة مراجعة قيمة التمويل أو توقيت الأقساط أو مدى ملاءمة المنتج، أو طلب معلومات إضافية لفهم طبيعة النشاط بصورة أكثر دقة.
وأضاف أن تعديل جدول السداد قد يكون مناسبًا لبعض الأنشطة الموسمية، بينما قد يكون خفض قيمة التمويل هو الخيار الأنسب لأنشطة أخرى للحفاظ على هامش أمان مناسب.
وحذر من الاعتماد على زيادة التمويل بصورة تلقائية عند التجديد، أو استخدام تمويل جديد لتغطية عجز متكرر دون دراسة أسباب العجز ومدى قدرة النشاط على التعافي، مؤكدًا أهمية النظر إلى التكلفة الإجمالية لأي تعديل في شروط التمويل وتأثيره على العميل.
وأوضح خبير التمويل والاستثمار أنه يمكن تطبيق اختبارات الضغط ليس فقط على مستوى العميل، وإنما أيضًا على مجموعات متشابهة من العملاء وفقًا لطبيعة النشاط أو المنطقة الجغرافية أو موسمية الدخل، بهدف تقدير تأثير السيناريوهات الاقتصادية المختلفة على معدلات التأخر في السداد والتدفقات النقدية واحتياجات السيولة والمخصصات.
وأشار إلى أن هذه الآلية تساعد المؤسسات على تحديد الأنشطة الأكثر حساسية لارتفاع الأسعار، وتوجيه المتابعة الميدانية، ومراجعة سياسات المنح قبل تحول الضغوط إلى مشكلات واسعة في المحفظة.
وأكد عبدالعزيز أهمية وجود مؤشرات للإنذار المبكر، من بينها تراجع المخزون، وتباطؤ المبيعات، وتكرار طلبات التأجيل، والتأخر في الأقساط الأولى، وزيادة الاعتماد على الاقتراض لتغطية التزامات قائمة.
وأوضح أن ظهور أي من هذه المؤشرات يجب أن يدفع المؤسسة إلى إجراء تقييم موضوعي لحالة العميل، بدلًا من إصدار حكم تلقائي على قدرته أو نيته في السداد.
وشدد عبدالعزيز على أهمية دور مجالس الإدارة والإدارة التنفيذية في ترسيخ سياسات التمويل المسؤول، ومتابعة نتائج اختبارات الضغط، وربط نمو محفظة التمويل بجودة الأصول ومدى ملاءمة المنتجات لاحتياجات العملاء.
كما أكد ضرورة تحقيق التوازن في حوافز العاملين بين حجم التمويلات الممنوحة وجودة التقييم وأداء المحفظة والتعامل المنصف مع العملاء، إلى جانب قيام المراجعة الداخلية بدورها في التحقق من جودة البيانات وسلامة الافتراضات واستخدام نتائج اختبارات الضغط في اتخاذ القرارات.
واختتم الدكتور باهر عبدالعزيز بالتأكيد على أن مواجهة الضغوط الناتجة عن ارتفاع الأسعار تتطلب نموذجًا للتمويل يحافظ في الوقت نفسه على قدرة المشروع على الاستمرار، ويترك للأسرة مساحة كافية لتلبية احتياجاتها الأساسية.
وأضاف أن قدرة مؤسسات التمويل على اختبار صمود العملاء أمام الصدمات الاقتصادية بشكل مبكر تساهم في دعم استدامة المشروعات الصغيرة، وتحسين جودة المحافظ التمويلية، والحد من مخاطر التعثر، مؤكدًا أن النمو المستدام في التمويل متناهي الصغر يجب أن يرتبط بالمسؤولية وجودة التقييم بقدر ارتباطه بحجم التمويلات.