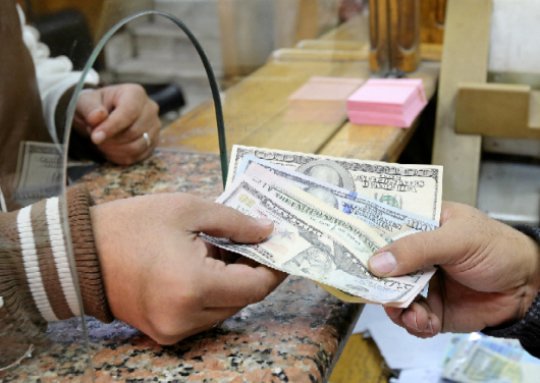
في اختبار جديد لقدرة السياسة النقدية على مواجهة الضغوط الاقتصادية، تجاوز الدولار الأمريكي مستوى 56 جنيهًا أمام الجنيه المصري، ليفتح الباب أمام تساؤلات واسعة بشأن مستقبل سعر الصرف، وانعكاسات تحركات العملة الأمريكية على الأسواق والأسعار، بالتزامن مع اقتراب اجتماع لجنة السياسة النقدية بالبنك المركزي المصري يوم الخميس 29 أكتوبر 2026، وسط ترقب لقرار الفائدة الذي قد يحدد ملامح المرحلة المقبلة من التعامل مع التضخم والسيولة وتكلفة الاقتراض.
ويأتي صعود الدولار في توقيت تترقب فيه الأسواق اتجاه البنك المركزي بشأن أسعار الفائدة، في ظل تداخل عدد من العوامل الاقتصادية التي تؤثر في حركة سعر الصرف، من بينها الطلب على النقد الأجنبي، وتدفقات العملة الأمريكية، ومعدلات التضخم، وتكلفة التمويل. وبين احتمالات تثبيت الفائدة أو رفعها أو خفضها، يبرز التساؤل حول مدى قدرة القرار المرتقب على احتواء الضغوط الاقتصادية، وما إذا كانت تداعيات ارتفاع الدولار ستتجاوز سوق الصرف إلى أسعار السلع وتكاليف الإنتاج والقدرة الشرائية للمواطنين.
ووفقًا لأحدث البيانات المنشورة، سجل الدولار في بعض البنوك نحو 56.25 جنيه للشراء و56.35 جنيه للبيع، فيما أظهرت بيانات البنك المركزي الخاصة بتعاملات 26 أكتوبر تسجيل 56.2267 جنيه للشراء و56.3267 جنيه للبيع. وجاء ذلك بعدما تجاوزت العملة الأمريكية مستوى 55 جنيهًا خلال الأيام الماضية، قبل أن تتحرك إلى نطاق 56 جنيهًا، في تطور أعاد ملف سعر الصرف إلى صدارة المشهد الاقتصادي، بالتزامن مع اقتراب اجتماع لجنة السياسة النقدية.
اجتماع المركزي.. الفائدة بين التثبيت والرفع والخفض
تتجه الأنظار إلى اجتماع لجنة السياسة النقدية بالبنك المركزي المصري، المقرر عقده يوم الخميس 29 أكتوبر، باعتباره محطة مهمة لتقييم اتجاه السياسة النقدية خلال الفترة المقبلة، في ضوء تطورات التضخم وسعر الصرف والسيولة. وكان البنك المركزي قد قرر خلال اجتماعه يوم 24 سبتمبر 2026 تثبيت أسعار الفائدة الرئيسية عند 19% للإيداع لليلة واحدة، و20% للإقراض لليلة واحدة، و19.5% للعملية الرئيسية.
ويظل تثبيت أسعار الفائدة أحد السيناريوهات المطروحة، إذ قد يتيح للبنك المركزي مواصلة تقييم أثر السياسة النقدية الحالية على التضخم والطلب والسيولة، دون تغيير تكلفة الأموال. لكن تأثير هذا الخيار على سوق الصرف سيعتمد على مدى توافق القرار مع توقعات الأسواق، إلى جانب تطورات المعروض من النقد الأجنبي وحجم الطلب عليه.
أما رفع الفائدة، فقد يسهم في زيادة جاذبية الادخار بالجنيه، لكنه يرفع في المقابل تكلفة الاقتراض، بما قد يزيد الأعباء التمويلية على الشركات والأفراد الذين يعتمدون على القروض. كما أن رفع أسعار الفائدة لا يضمن بمفرده تراجع الدولار، خاصة إذا استمرت الضغوط المرتبطة بالطلب على العملة الأجنبية أو تراجعت التدفقات الدولارية.
وفي المقابل، قد يؤدي خفض الفائدة إلى تقليل تكلفة التمويل ودعم بعض الأنشطة الاستثمارية والإنتاجية، لكنه يتطلب تقييمًا دقيقًا لمخاطر التضخم وسعر الصرف، ومدى توافر الظروف الاقتصادية التي تسمح بتخفيف القيود النقدية دون زيادة الضغوط على الجنيه. وتظل المفاضلة بين هذه السيناريوهات مرتبطة بتقدير البنك المركزي لمجمل المؤشرات الاقتصادية، وليس بحركة الدولار وحدها.
لماذا لا تعني زيادة الدولار رفع الفائدة بالضرورة؟
رغم الارتباط بين أسعار الفائدة وسوق الصرف، فإن العلاقة بينهما ليست مباشرة أو آلية؛ فالفائدة تؤثر في العائد على المدخرات بالجنيه، وتكلفة الاقتراض، وحجم السيولة والطلب المحلي، لكنها ليست العامل الوحيد الذي يحدد سعر العملة الأمريكية أمام الجنيه.
فعندما تكون العوائد على المدخرات بالعملة المحلية جاذبة، قد يساعد ذلك على تشجيع الاحتفاظ بالجنيه، لكن استمرار الطلب على الدولار لتلبية احتياجات الاستيراد أو سداد الالتزامات الخارجية قد يبقي الضغوط قائمة، حتى مع ارتفاع أسعار الفائدة. وفي المقابل، يمكن لتحسن تدفقات النقد الأجنبي واستقرار التوقعات أن يسهما في تخفيف الضغوط على سعر الصرف.
ومن ثم، فإن قرار لجنة السياسة النقدية لا يمكن اعتباره استجابة تلقائية لارتفاع الدولار، بل يأتي ضمن تقييم أوسع للأوضاع الاقتصادية، يشمل معدلات التضخم الحالية والمتوقعة، وحجم السيولة، واتجاهات الطلب على العملة الأجنبية، والتطورات الخارجية التي قد تؤثر في حركة الأموال والأسواق الناشئة.
ارتفاع الدولار.. كيف يتأثر المواطن والأسواق؟
يمثل تأثير سعر الصرف على أسعار السلع أحد أبرز الملفات التي تثير اهتمام المواطنين، إذ قد يؤدي ارتفاع الدولار إلى زيادة تكلفة استيراد بعض المنتجات والخامات ومستلزمات الإنتاج، وهو ما قد ينعكس على أسعار السلع التي تعتمد على مدخلات مستوردة، خصوصًا إذا استمرت الضغوط على الجنيه لفترة ممتدة.
لكن انتقال أثر تغير سعر الصرف إلى المستهلك لا يحدث بالضرورة بصورة فورية أو متساوية في جميع القطاعات، إذ يتوقف على نسبة المكون المستورد في السلعة، والمخزون المتاح لدى الشركات، وتكاليف الشحن والتخزين والتشغيل، ومدى قدرة المنتجين والتجار على استيعاب الزيادة في التكلفة. ولذلك، فإن تقييم الأثر الفعلي يتطلب متابعة أسعار السلع ومقارنتها خلال فترة زمنية محددة، بدلًا من افتراض أن كل زيادة في الدولار ستؤدي تلقائيًا إلى ارتفاع مماثل في جميع الأسعار.
كما يترقب أصحاب المدخرات قرار الفائدة لما قد يترتب عليه من تغييرات في عوائد الشهادات والودائع وفقًا لشروط كل منتج مصرفي، بينما تتابع الشركات تكلفة الاقتراض وتأثيرها على خطط الإنتاج والتوسع. وبذلك، يمتد أثر القرار المحتمل إلى الادخار والتمويل والاستهلاك والاستثمار، وليس فقط إلى سوق الصرف.
ما الذي سيحدد اتجاه الجنيه خلال الفترة المقبلة؟
رغم أهمية اجتماع 29 أكتوبر، فإن مسار الجنيه لن يتحدد بقرار الفائدة وحده، بل سيتأثر بمجموعة من العوامل، في مقدمتها تطورات التضخم، وحجم الطلب على النقد الأجنبي، واستدامة التدفقات الدولارية، والظروف الاقتصادية الخارجية، ومدى استجابة الأسواق لقرارات السياسة النقدية.
وتكمن أهمية الاجتماع المرتقب في القرار الذي ستتخذه اللجنة، إلى جانب الرسائل التي قد يحملها بشأن تقييم البنك المركزي للمخاطر الاقتصادية واتجاه السياسة النقدية خلال المرحلة المقبلة. فالتثبيت أو الرفع أو الخفض لكل منها انعكاسات مختلفة على الادخار والاقتراض والسيولة، لكن تأثيرها على سعر الصرف سيظل مرتبطًا بالظروف المحيطة ومدى توافر النقد الأجنبي.
وبينما تترقب الأسواق والمواطنون نتائج الاجتماع، يبقى التحدي الأساسي هو الحد من الضغوط التي تواجه الجنيه وتقليل انتقال تقلبات سعر الصرف إلى تكاليف المعيشة والإنتاج. فاستقرار العملة لا تحسمه أسعار الفائدة وحدها، وإنما يرتبط أيضًا باستدامة تدفقات النقد الأجنبي، واحتواء التضخم، وإدارة السيولة، بما يدعم الثقة في السوق ويحد من التقلبات خلال الفترة المقبلة.