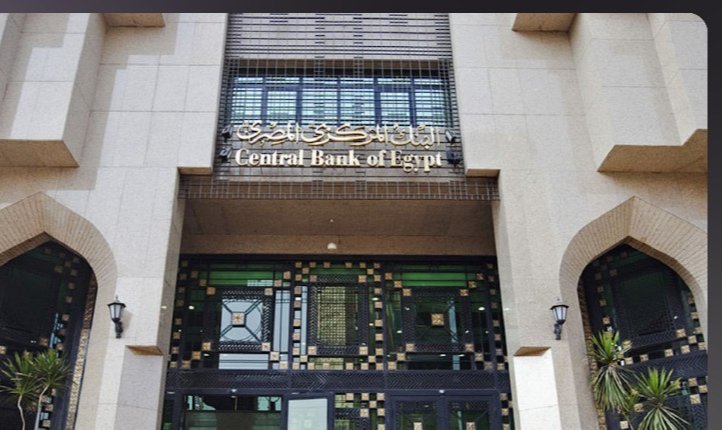
هل يعني تثبيت أسعار الفائدة أن شيئاً لم يتغير؟ على الورق، نعم؛ فقد أبقت لجنة السياسة النقدية بالبنك المركزي المصري اليوم الخميس أسعار العائد الأساسية دون تغيير، في سادس اجتماعاتها خلال العام. لكن خلف الرقم الثابت أسئلة تمس جيب المواطن مباشرة وتتصل بقراراته اليومية في الادخار والاقتراض والإنفاق: هل يستمر عائد الشهادات مرتفعاً بما يكفي لحماية القيمة الحقيقية للمدخرات؟ وهل تتراجع كلفة القروض التي يترقب كثيرون تخفيفها لتمويل مسكن أو سيارة أو مشروع؟ وإلى متى يبقى الانتظار قبل أن تعود دورة التيسير النقدي إلى الواجهة؟
ما الذي قررته اللجنة؟
قررت اللجنة تثبيت سعري عائد الإيداع والإقراض لليلة واحدة عند 19.00% و20.00% على الترتيب، وتثبيت سعر العملية الرئيسية للبنك المركزي عند 19.50%، مع الإبقاء على سعر الائتمان والخصم عند المستوى نفسه. وأوضحت اللجنة في بيانها أن القرار يأتي انعكاساً لتقييمها لآخر تطورات التضخم وتوقعاته، إلى جانب التغيرات في المخاطر المحيطة به، وهي صياغة تشير إلى أن الحسم لم يرتبط برقم واحد بعينه، وإنما بقراءة شاملة للمسار المتوقع للأسعار وما قد يطرأ عليه من عوامل داخلية وخارجية.
ويُعد هذا القرار التثبيت الخامس على التوالي، بعدما أبقت اللجنة الأسعار دون تغيير في اجتماعات أبريل ومايو ويوليو وأغسطس، ما يعني أن مسار الفائدة استقر عند مستواه الحالي لعدة أشهر متصلة. وكان محللون قد توقعوا هذه النتيجة قبل انعقاد الاجتماع، مرجحين أن تفضل اللجنة التريث وترقب المزيد من المؤشرات قبل استئناف دورة التيسير النقدي، وهو ما تحقق بالفعل. ويستخدم البنك المركزي سعر الفائدة أداةً رئيسية للسيطرة على التضخم، فيميل إلى الخفض حين تتراجع معدلات ارتفاع الأسعار، وإلى الرفع أو الإبقاء حين تتصاعد المخاطر، وبالتالي فإن التثبيت يعكس رغبة في التأكد من أن التباطؤ الحالي راسخ وليس عارضاً.
التضخم.. القراءة التي تسبق القرار
جاء الاجتماع بعد بيانات تُظهر تباطؤاً في وتيرة ارتفاع الأسعار. فقد أعلن الجهاز المركزي للتعبئة العامة والإحصاء أن معدل التضخم السنوي لإجمالي الجمهورية تراجع إلى 12.7% في أغسطس مقابل 13.0% في يوليو، بينما تباطأ في المدن إلى 14.5% مقابل 14.9%، وهي قراءة جاءت أقل من توقعات المحللين الذين رجحوا ارتفاعه بسبب أثر سنة الأساس وزيادة أسعار الكهرباء. واستقر الرقم القياسي العام لأسعار المستهلكين على أساس شهري عند 289.8 نقطة دون تغيير عن مستواه في يوليو، ما يعني أن الأسعار لم تسجل زيادة إجمالية خلال الشهر.
غير أن الصورة ليست متجانسة بين القطاعات، فقد ارتفعت أسعار الطعام والمشروبات 6.5% على أساس سنوي، بينما تبقى قطاعات السكن والتعليم والنقل من أبرز مصادر الزيادة في كلفة المعيشة، وهي بنود تمس الأسر مباشرة ولا يشعر المواطن بتراجعها بالوتيرة نفسها التي تعكسها الأرقام العامة. ومن هنا تأتي أهمية التمييز بين تباطؤ التضخم كمؤشر إحصائي، وبين إحساس الأسر بتكلفة المعيشة الذي يتأثر بتركيبة إنفاقها الفعلية.
ماذا يعني القرار للمدخرين؟
يعني القرار استمرار العوائد الحالية على الودائع والشهادات دون خفض، وهو خبر إيجابي لمن يعتمد على دخل ثابت من مدخراته، ولا سيما أن خفض الفائدة كان سيدفع البنوك إلى تقليص عوائد أوعيتها الادخارية الجديدة. غير أن العبرة ليست بالعائد الاسمي وحده، وإنما بالعائد الحقيقي، أي الفائدة بعد خصم التضخم. وبحسبة تقريبية، يبلغ هذا العائد نحو 4.5 نقطة مئوية مقارنة بتضخم المدن، ونحو 6.3 نقطة مقارنة بالتضخم العام، ما يعني أن المدخر ما زال يحقق عائداً يفوق معدل ارتفاع الأسعار.
ومع ذلك، فإن غياب أي إشارة معلنة إلى موعد استئناف الخفض يضع المدخر أمام معادلة دقيقة. فمن يفكر في تثبيت عائد مرتفع لأجل طويل يراهن على أن الفائدة قد تنخفض لاحقاً، بينما يحتاج آخرون إلى سيولة قريبة تجعلهم يفضلون آجالاً أقصر أو أوعية ذات عائد متغير. وتتوقف الخيارات المناسبة على أهداف كل مدخر وحاجته إلى السيولة وأفقه الزمني، وليس على قرار اللجنة وحده.
وماذا عن المقترضين؟
لا تخفيف في كلفة التمويل، فسعر الإقراض عند 20%، وبالتالي تبقى القروض والبطاقات ذات الفائدة المتغيرة المرتبطة بسعر الكوريدور مكلفة كما هي، بلا زيادة ولا خفض. أما القروض بفائدة ثابتة فلا يتأثر قسطها بالقرار أصلاً، لأن سعرها تحدد وقت التعاقد. ويعني هذا أن الأسر التي كانت تنتظر انخفاض الفائدة لتمويل شراء سكن أو سيارة أو سلعة معمرة ستواصل الانتظار أو تعيد حساباتها وفق قدرتها على تحمل الأقساط الحالية.
وعلى مستوى الأعمال، يعني استمرار التكلفة المرتفعة أن تمويل التوسع والاستثمار لدى القطاع الخاص يظل مقيداً بحسابات دقيقة للجدوى، إذ ترتفع العتبة التي يجب أن يحققها أي مشروع من عائد حتى يغطي كلفة الاقتراض. وهو ما قد ينعكس على وتيرة التوسع في بعض القطاعات، وعلى قرارات المنشآت الصغيرة والمتوسطة التي تعتمد على التمويل المصرفي بدرجة أكبر.
المواطن العادي.. أثر غير مباشر
لا ينعكس التثبيت على الأسعار بشكل فوري ومباشر، لكنه يحمل رسالة مفادها أن البنك المركزي يفضّل التأكد من استقرار مسار التضخم قبل أي تيسير، وأن الفائدة الحالية أداة لضبط الأسعار لا لتخفيف الأعباء عن المقترضين. وبالنسبة للأسرة، تتوزع آثار القرار بين من يستفيد من بقاء العوائد مرتفعة على مدخراته، ومن يتحمل كلفة تمويل مرتفعة على التزاماته، وقد يجمع الفرد الواحد بين الوضعين في آن واحد.
وللقرار بعد آخر يتصل بالمالية العامة، إذ يرتبط بقاء الفائدة عند هذا المستوى بكلفة خدمة الدين الحكومي وبأعباء الموازنة، لأن الدولة نفسها من أكبر المقترضين في السوق المحلية عبر أدوات الدين. وهذا يفتح باباً للنقاش داخل البرلمان حول العلاقة بين مسار الفائدة وبنود الموازنة وقدرة الحكومة على توجيه مواردها إلى الإنفاق الاجتماعي والاستثماري.
سؤال مفتوح
بين مدخر يحافظ على عائده ومقترض ينتظر تخفيف الكلفة، وحكومة تتحمل عبء خدمة الدين، يبقى السؤال المعلق: ما المؤشرات التي ستحسم موعد عودة الخفض؟ وهل يكفي تباطؤ التضخم الحالي لذلك، أم أن البنك المركزي ينتظر استقراراً أطول في الأسعار وتراجعاً في المخاطر المحيطة، وهو ما ستجيب عنه بيانات الأشهر المقبلة؟