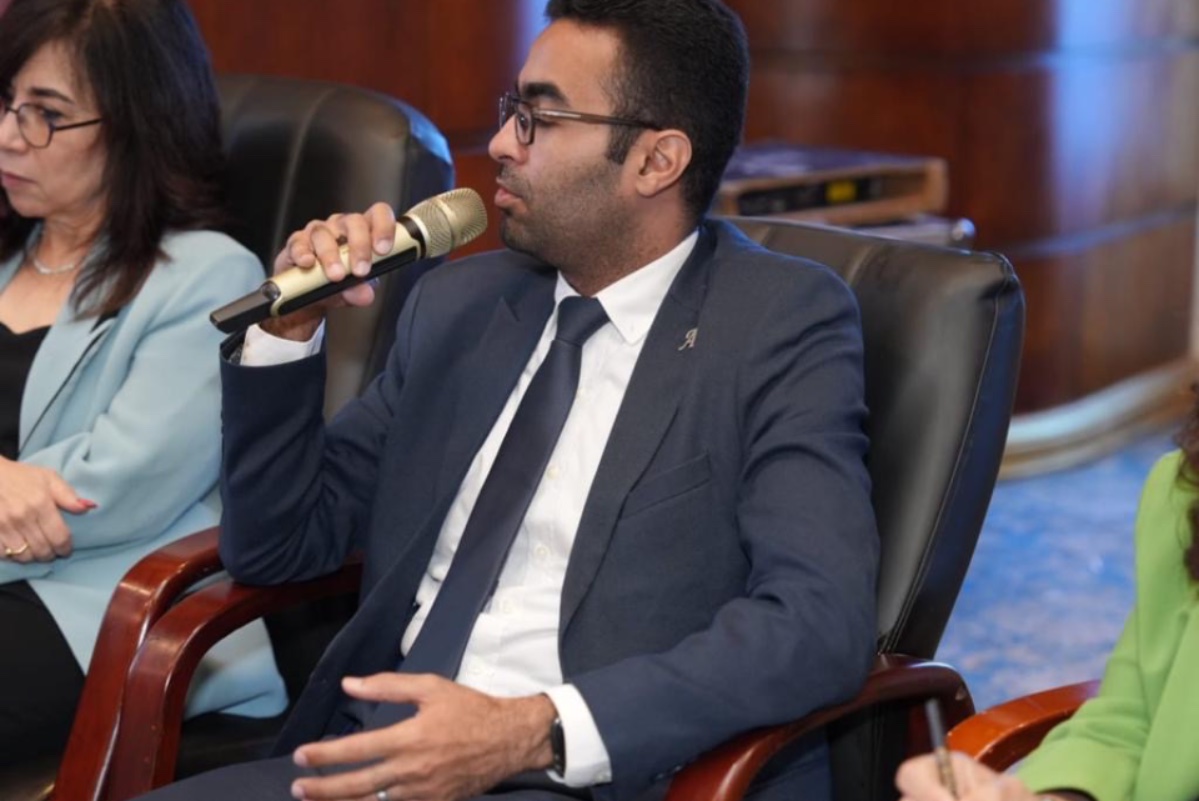

تقدم النائب بسام الصواف، عضو مجلس النواب عن الحزب المصري الديمقراطي الاجتماعي، بسؤال برلماني موجه إلى رئيس مجلس الوزراء، ووزراء العدل والمالية والتضامن الاجتماعي، بشأن ما وصفه بتجاوزات بعض شركات التمويل الاستهلاكي في تحصيل المديونيات، وما يتردد من شكاوى حول تهديد المواطنين والتشهير بهم وانتهاك خصوصيتهم، إلى جانب التوسع في منح التمويلات دون رقابة كافية على قدرة العملاء على السداد، وما قد يترتب على ذلك من زيادة مخاطر ظاهرة الغارمين.
وأكد الصواف أن نشاط التمويل الاستهلاكي شهد توسعًا كبيرًا خلال السنوات الأخيرة، وتحولت الشركات العاملة فيه إلى كيانات مالية تتعامل مع ملايين المواطنين وتقدم تمويلات بمليارات الجنيهات، معتبرًا أن هذا النمو يستلزم وجود ضوابط رقابية أكثر فاعلية تضمن حماية العملاء، وتمنع تحول التمويل من وسيلة لتلبية الاحتياجات إلى عبء مالي يصعب على بعض الأسر التعامل معه.
واستند النائب في سؤاله إلى مؤشرات الهيئة العامة للرقابة المالية، التي تشير إلى ارتفاع قيمة التمويلات الاستهلاكية من 61.3 مليار جنيه خلال عام 2024 إلى 96.3 مليار جنيه في عام 2025، بمعدل نمو بلغ 57%، مع استفادة أكثر من 10.8 مليون عميل من النشاط خلال العام نفسه.
وأضاف أن قيمة التمويلات بلغت نحو 71.84 مليار جنيه خلال النصف الأول من عام 2026، بزيادة قدرها 88.5% مقارنة بالفترة المقابلة من العام السابق، معتبرًا أن هذه الأرقام تعكس حجم التوسع في النشاط، وتفرض ضرورة مراجعة مدى كفاية آليات الرقابة وحماية المستهلكين بالتوازي مع نمو السوق.
تهديدات وتشهير وانتهاك للخصوصية.. شكاوى من أساليب تحصيل المديونيات
وأشار الصواف إلى تزايد شكاوى المواطنين من ممارسات بعض شركات التمويل الاستهلاكي وجهات التحصيل التابعة لها أو المتعاقدة معها، موضحًا أن هذه الشكاوى تتعلق بتكرار الاتصالات بصورة مرهقة، والتهديد بإبلاغ الأقارب وجهات العمل، والتشهير بالعملاء، واستخدام ألفاظ مهينة وأساليب ضغط نفسي، فضلًا عن التواصل مع أشخاص لا تربطهم علاقة بعقد التمويل.
وشدد النائب على أن حق الشركات في تحصيل مستحقاتها المالية لا خلاف عليه، وأن المواطن الذي يحصل على تمويل ثم يمتنع عن السداد يحق للشركة مطالبته بالمستحقات واتخاذ الإجراءات القانونية والقضائية المقررة، لكن ذلك لا يمنح الشركات أو جهات التحصيل التابعة لها الحق في تهديد العملاء أو إهانتهم أو التشهير بهم أو الضغط على أسرهم.
وأكد أن تحصيل المديونيات يجب أن يتم وفقًا للقانون، وليس من خلال الترهيب أو انتهاك كرامة المواطنين، موضحًا أن الحقوق المالية يمكن استردادها عبر الإجراءات القانونية والقضائية، دون تحويل المديونية إلى وسيلة للضغط الاجتماعي أو الإساءة إلى سمعة العملاء.
ولفت إلى أن هذه الشكاوى تثير تساؤلات بشأن مدى التزام الشركات بالقواعد المنظمة للنشاط، خاصة أن القانون رقم 18 لسنة 2020 بشأن تنظيم نشاط التمويل الاستهلاكي ألزم الشركات بالحفاظ على سرية بيانات العملاء وعدم إفشائها للغير دون موافقة كتابية، إلى جانب القواعد الرقابية الصادرة عن الهيئة العامة للرقابة المالية لحماية المتعاملين وتنظيم عمليات التحصيل.
قانون التمويل الاستهلاكي وقرار 278 لسنة 2025.. هل تكفي القواعد دون رقابة فعلية؟
وأوضح النائب أن الإطار القانوني المنظم للنشاط يتضمن ضمانات لحماية العملاء، من بينها أحكام القانون رقم 18 لسنة 2020، فضلًا عن دليل حماية المتعاملين في القطاع المالي غير المصرفي الصادر عن الهيئة العامة للرقابة المالية.
وأشار كذلك إلى صدور قرار مجلس إدارة الهيئة رقم 278 لسنة 2025 لتنظيم قيد شركات تحصيل المستحقات المالية، ومنع التعامل مع الجهات غير المقيدة، معتبرًا أن وجود هذه القواعد لا يحقق الحماية المطلوبة بمفرده، ما لم يصاحبه تفتيش فعلي ومتابعة مستمرة ومحاسبة واضحة للشركات التي يثبت ارتكابها مخالفات.
وطالب بضرورة التأكد من التزام شركات التمويل والجهات المتعاقدة معها بضوابط التحصيل، وعدم السماح بممارسات تتجاوز المطالبة القانونية بالمستحقات، مع تحميل الشركات المسؤولية عن التجاوزات التي قد تصدر عن جهات التحصيل العاملة لحسابها أو بموجب تعاقد معها.
التوسع في التمويل دون تقييم القدرة على السداد.. مخاوف من اتساع دائرة الغارمين
ولم يحصر الصواف الأزمة في أساليب تحصيل المديونيات، بل امتد في سؤاله إلى طريقة منح التمويلات، محذرًا من مخاطر التوسع في إقراض المواطنين دون تقييم كافٍ لقدرتهم الحقيقية على السداد، خاصة مع تعدد جهات التمويل وسهولة الحصول على بعض المنتجات إلكترونيًا.
وأوضح أن تعدد الالتزامات المالية قد يدفع بعض الأسر إلى تراكم الأقساط، ثم اللجوء إلى الحصول على تمويل جديد لسداد مديونيات سابقة، لتدخل تدريجيًا في دائرة من الالتزامات يصعب الخروج منها، وهو ما يستدعي تشديد الرقابة على آليات منح التمويل ومراجعة إجمالي الأعباء الائتمانية الواقعة على العميل.
وأشار إلى أن خطورة هذه المسألة تتزايد عند ربطها بملف الغارمين، مستندًا إلى مؤشرات أداء القطاع المالي غير المصرفي بنهاية عام 2025، التي أعلنت فيها الهيئة العامة للرقابة المالية تجاوز عدد عقود التمويل 9.8 مليون عقد، مع تسجيل معدل تعثر يقل عن 3% على مستوى القطاع ككل.
وأوضح أن هذا المعدل يعني حسابيًا أن عدد العقود المتعثرة يقل عن نحو 294 ألف عقد، لكنه لا يمثل عدد الأشخاص المتعثرين، كما أنه يشمل أنشطة تمويلية متعددة ولا يمكن اعتباره رقمًا خاصًا بعملاء شركات التمويل الاستهلاكي أو عدد الغارمين الناتجين عن هذا النشاط تحديدًا.
غياب البيانات التفصيلية يثير التساؤلات.. ومطالب بإعلان أعداد المتعثرين
واعتبر الصواف أن عدم توافر بيانات رسمية منشورة تفصل أعداد المواطنين المتعثرين لدى شركات التمويل الاستهلاكي، وعدد من انتهت مديونياتهم إلى قضايا أو أحكام وإجراءات قضائية، يمثل فجوة تستدعي تدخل الجهات الرقابية وإعلان مؤشرات أكثر تفصيلًا عن حجم المشكلة.
وطالب الهيئة العامة للرقابة المالية بتوفير بيانات واضحة عن معدلات التعثر في نشاط التمويل الاستهلاكي تحديدًا، وعدد الشكاوى المقدمة ضد الشركات، والجزاءات التي تم توقيعها، وحالات إعادة جدولة المديونيات، إلى جانب رصد الحالات التي يمكن تصنيفها ضمن الغارمين، حتى تتوافر صورة دقيقة عن الآثار الاجتماعية والاقتصادية للتوسع في التمويل.
وأكد النائب أن موقفه لا يستهدف رفض نشاط التمويل الاستهلاكي أو حرمان المواطنين من خدماته، وإنما ضمان ألا يتحول إلى وسيلة لإغراق الأسر في الديون، ثم مطاردة المتعثرين والتشهير بهم، مشددًا على ضرورة تحقيق التوازن بين حماية حقوق الشركات المالية وصون كرامة المواطنين وخصوصيتهم.
4 مطالب للحكومة.. تحقيقات رقابية وضوابط للتحصيل وتقرير شامل عن الغارمين
وفي ختام سؤاله البرلماني، طالب بسام الصواف الحكومة بتوضيح موقفها من أربعة ملفات رئيسية تتعلق بتنظيم نشاط التمويل الاستهلاكي وحماية العملاء.
وجاء المطلب الأول بشأن ما إذا كانت الجهات الرقابية قد فتحت تحقيقًا موسعًا في شكاوى التهديد والتشهير والإهانة وانتهاك خصوصية العملاء، مع إعلان عدد الشكاوى والجزاءات الموقعة على الشركات المخالفة، وتحديد مسؤولية شركات التمويل عن تجاوزات جهات التحصيل المتعاقدة معها.
أما المطلب الثاني، فتعلق بآليات تشديد الرقابة على منح التمويلات، وإلزام الشركات بتقييم القدرة الحقيقية للمواطن على السداد، ومراجعة تعدد التزاماته الائتمانية، ومنع تحميله مديونيات تتجاوز دخله، والتحقق من الالتزام بضوابط التمويل النقدي المسبق.
وطالب في المطلب الثالث بإلزام الشركات بضوابط صارمة للتحصيل، وقصر التعامل على شركات التحصيل المقيدة لدى الهيئة العامة للرقابة المالية، وحظر التهديد والتشهير والتواصل مع غير ذوي الصفة، مع توقيع جزاءات رادعة قد تصل إلى وقف النشاط أو إلغاء الترخيص في حالات المخالفات الجسيمة والمتكررة، والتأكيد على أن تحصيل المديونيات لا يكون إلا بالطرق القانونية.
وتضمن المطلب الرابع إعداد تقرير رسمي شامل يوضح عدد العملاء المتعثرين لدى شركات التمويل الاستهلاكي، وعدد القضايا والأحكام والإجراءات القانونية المرتبطة بمديونياتهم، والحالات التي يمكن تصنيفها ضمن الغارمين، إلى جانب معدلات التعثر وإعادة الجدولة والشكاوى والجزاءات، مع وضع آلية لتسوية مديونيات المتعثرين لأسباب قهرية، بما يحفظ حقوق الشركات ويحمي الأسر المصرية.
واختتم الصواف سؤاله بالتأكيد على أن كرامة المواطن وسمعته لا يجوز أن تتحولا إلى وسيلة للضغط من أجل تحصيل الأقساط، وأن حق الشركات في استرداد أموالها لا يمنحها الحق في تجاوز القانون، مشددًا على أن المتعثر يجب أن تتم مساءلته وفق الإجراءات القانونية، دون اللجوء إلى التهديد أو التشهير أو الإذلال.